
 0
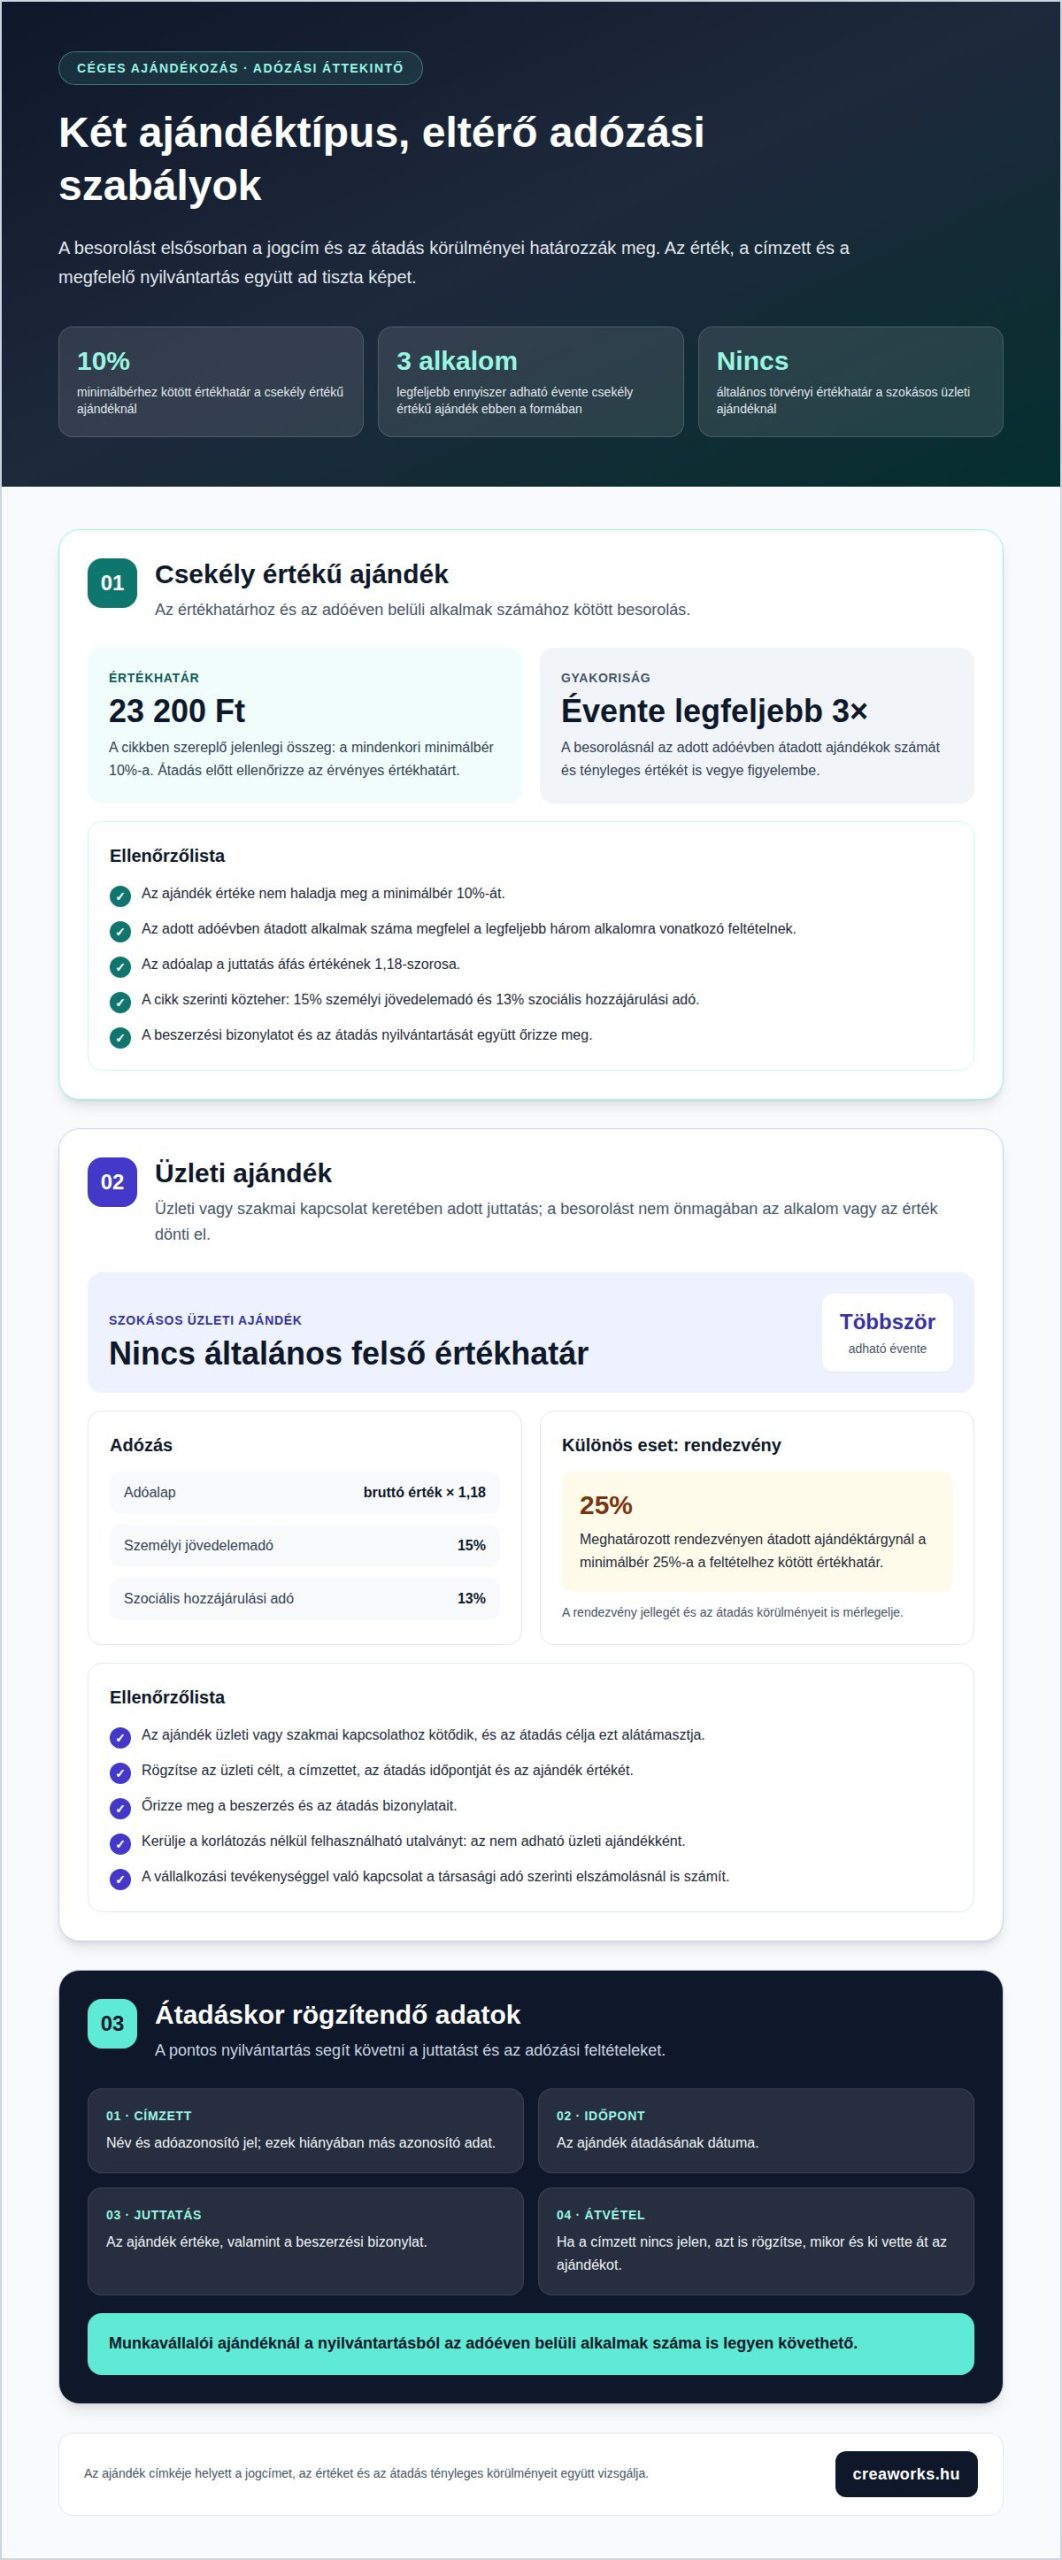
Karácsonyi céges ajándéknál az érték és a jogcím együtt határozza meg az adózást. A Nemzeti Jogszabálytár szerint a csekély értékű ajándék értéke legfeljebb a minimálbér 10 százaléka lehet, ami jelenleg 23 200 Ft; az üzleti ajándéknak nincs törvényi értékhatára. Ezért amikor azt tervezi, hogyan adjuk át a céges ajándékot, először azt érdemes tisztázni, kinek és milyen kapcsolatban szánja.
Érthető, ha az ünnepi készülődésben az ajándék kiválasztása kerül előtérbe. A szabályos átadás azonban a megfelelő besorolással és a szükséges nyilvántartással kezdődik. A csekély értékű ajándék adóalapja az érték 1,18-szorosa, amely után 15 százalék személyi jövedelemadó és 13 százalék szociális hozzájárulási adó fizetendő; az üzleti ajándék adózása ettől eltérő feltételek szerint alakul.
Az útmutató bemutatja, hogyan különböztethetők meg a céges ajándékok adózási szempontból, milyen értékhatárokra kell figyelni, és mit érdemes dokumentálni az átadáskor. Azt is végigvesszük, hogyan válasszon olyan figyelmességet, amely erősíti az üzleti kapcsolatot, és valódi, használható értéket képvisel.
Legfontosabb tudnivalók
- Az ajándék címzettje és az üzleti kapcsolat jellege alapján válassza ki a megfelelő adózási kategóriát.
- Az átadás dokumentálásával tegye átláthatóvá, kinek, mikor és milyen értékű juttatást adott.
- Az alkalomhoz és a kapcsolat jellegéhez illő átadással tegye személyessé a gesztust, mégis őrizze meg az üzleti etikettet.
- Olyan hasznos ajándéktárgy mellett döntsön, amely a mindennapokban is értéket ad, és hitelesen képviseli a vállalkozás arculatát.
Csekély értékű ajándék értékhatára és adózása
A csekély értékű ajándék kedvezőbb adózása értékhatárhoz és dokumentáláshoz kötött. Magyarországon a Nemzeti Jogszabálytár szerint az ajándék értéke nem haladhatja meg a mindenkori minimálbér 10 százalékát. Az értékhatár a minimálbérhez igazodik, ezért az ajándék átadása előtt érdemes ellenőrizni az érvényes összeget. Az ajándék értékének megítélésekor a juttatás körülményeit is érdemes figyelembe venni.
Munkavállaló is kaphat ilyen juttatást, de az adózási besorolás a juttatás tényleges értékétől és az adott adóévben átadott ajándékok számától függ. Csekély értékű ajándék évente legfeljebb három alkalommal adható ebben a formában. Ha a feltételek nem teljesülnek, az ajándék nem sorolható automatikusan ebbe a kategóriába. A besorolást ne kizárólag az ajándékozás címkéje, például a partnerkapcsolat vagy az ünnepi alkalom alapján határozza meg.
Az adóalap a juttatás áfás értékének 1,18-szorosa. A Nemzeti Jogszabálytár szerint egyes meghatározott juttatás esetén az adóalap után 13 százalék szociális hozzájárulási adót kell fizetni. Az ajándék beszerzéséhez kapcsolódó áfakezelés a beszerzés körülményeitől függ. Ezért a beszerzési bizonylat és az átadás nyilvántartása együtt segít elkülöníteni az ajándék értékét és az ahhoz kapcsolódó közterheket.
A nyilvántartásban rögzítse az átadás időpontját, a megajándékozott személyét és a juttatás értékét. Célszerű feljegyezni a címzett nevét, adóazonosító jelét, illetve ezek hiányában más azonosító adatát is. Munkavállalói ajándéknál így nyomon követhető, hányszor részesült a dolgozó ilyen juttatásban az adóév során. Az adatokat az átadással egy időben rögzítse, ne csak az év végi összesítéskor.
Ha a címzett nincs jelen, dokumentálja az ajándék átadásának időpontját, értékét és azt, hogy ki vette át. Külföldi partnernek szánt ajándék kiválasztásakor vegye figyelembe a helyi üzleti szokásokat, a vallási érzékenységet és a szimbólumok jelentését. Ilyenkor a semleges, hasznos tárgy lehet a megfelelő választás. A csomagolás legyen igényes, de visszafogott; a személyes jelleget rövid, névre szóló üzenet vagy diszkrét céges arculat adhatja.
Üzleti ajándékok adózása és értékhatára
Az üzleti ajándékot üzleti vagy szakmai kapcsolat keretében adják, besorolása pedig nem függ az alkalomtól vagy az ajándék értékétől. A szokásos üzleti ajándéknak nincs törvényi értékhatára, és évente többször is adható. Karácsonykor például egy partnernek szánt, használható tárgy is ebbe a kategóriába tartozhat, ha az üzleti kapcsolat és az átadás célja ezt indokolja.
Az üzleti ajándék egyes meghatározott juttatásként adóköteles. Az adóalap a bruttó ajándékérték 1,18-szorosa. Magyarországon a Nemzeti Jogszabálytár szerint egyes meghatározott juttatás esetén az ajándék bruttó értékének 1,18-szorosa után 13% szociális hozzájárulási adót kell fizetni. Emellett a juttatás adóalapja után 15% személyi jövedelemadó terheli a kifizetőt. A bevallás és a fizetés határidejét a juttatás időpontjához kapcsolódó szabály szerint kell kezelni.
A nagyobb értékű ajándéktárgynál tehát nem egy általános felső korlát dönti el az adózást, hanem a jogcím és a körülmények. Külön szabály vonatkozik a meghatározott rendezvényen átadott ajándéktárgyra: ebben az esetben az érték nem haladhatja meg a minimálbér 25 százalékát ahhoz, hogy egyes meghatározott juttatásként adózzon. A rendezvény jellegét és az átadás körülményeit is figyelembe kell venni.
Kerülje a korlátozás nélkül felhasználható utalványt, mert az nem adható üzleti ajándékként. Készpénz helyett válasszon a partner szakmai kapcsolatára és használati igényeire szabott tárgyat. Őrizze meg a beszerzés és az átadás bizonylatait, valamint rögzítse a címzettet, az időpontot, az értéket és az üzleti célt. A társasági adó szempontjából a vállalkozási tevékenység érdekében felmerülő költség elismert lehet, míg a tevékenységgel össze nem függő ajándék közterhei növelhetik az adóalapot.
A fogalom jogszabályi hivatkozása a 3. § 27. pontja: az üzleti vagy szakmai kapcsolatban adott ajándék megítélését nem az alkalom és nem az értékhatár határozza meg. A társasági adó szempontjából a vállalkozási tevékenység érdekében felmerülő üzleti ajándék elismert költség lehet, amelyet nem kell adózás előtti eredményt növelő tételként elszámolni; ennek hivatkozása a 3. számú melléklet B/16. pont. Ezzel szemben a vállalkozási vagy bevételszerző tevékenységgel össze nem függő ajándék értéke a közterheivel együtt növeli a társasági adó alapját a 8. § (1) bekezdés d) pont szerint.
Az utalványra vonatkozó korlátozás hivatkozása a 69. § (4) bekezdés a) pontja: a bármire korlátozás nélkül felhasználható utalvány nem adható üzleti ajándékként. A külföldi szervezettől vagy cégtől kapott üzleti ajándékot a magánszemély jövedelmének kiszámításakor nem kell figyelembe venni; ezt a 7. § (1) bekezdés s) pontja rögzíti. A csekély értékű ajándékot gyakorlatilag bárki kaphatja, ezért a címzett személye önmagában nem zárja ki ezt a lehetőséget.
Mikor és milyen alkalommal illik átadni a céges ajándékot?
Az alkalom határozza meg az ajándék átadásának keretét és hangulatát. Karácsonykor az év végi köszönet, egy projekt lezárásakor a közös munka elismerése kerülhet előtérbe. Partneri találkozón az ajándék a személyes kapcsolatot erősítheti, szakmai rendezvényen pedig az eseményhez kapcsolódó figyelmességként adható át. Akkor válasszon időpontot, amikor az ajándékozás célja természetesen illeszkedik a találkozóhoz.
Rendezvényhez kötődő ajándéktárgyat az esemény hivatalos ceremóniájának részeként is átadhat. Egy konferencia megnyitóján vagy vállalati évfordulón a házigazda röviden elmondhatja, miért adja az ajándékot. Az átadás legyen arányos az alkalommal: egy kisebb figyelmességhez elég lehet a személyes köszöntés, ünnepélyes eseményen viszont külön átadási pillanat is illik a programba.
Az időzítést a címzett helyzete és a program menete alapján válassza meg. Üzleti tárgyalás elején az ajándék elterelheti a figyelmet a napirendről, ezért célszerűbb lehet a megbeszélés végén átadni. Karácsonyi találkozón viszont a köszöntés után, még búcsúzás előtt kerítsen sort a személyes átadásra. Több résztvevős eseményen úgy időzítsen, hogy az ajándékozás ne szakítsa meg a programot. Az alkalom jellege segít eldönteni, mikor kerüljön sor a gesztusra.
A partnerhez kötődő mérföldkő, például egy hosszú együttműködés vagy egy közös projekt sikeres lezárása, különösen alkalmas lehet személyes gesztusra. Mondja el röviden, miért most adja át az ajándékot, és kapcsolja az üzenetet a közös munkához. Így a figyelmesség nem általános formaságnak, hanem a kapcsolat konkrét értékét elismerő gesztusnak hat. Azt, hogyan adjuk át a céges ajándékot, a címzett helyzete és az esemény jellege együtt határozza meg.
Kerülje azt az időpontot, amikor a címzett siet, nyilvánosan kellemetlen helyzetbe kerülhet, vagy nehezen tudná átvenni a csomagot. Ha több partner is jelen van, tervezze meg előre az átadás sorrendjét, hogy senki ne maradjon ki. A megfelelő alkalom, a rövid indoklás és a rendezvényhez illő forma együtt teszi emlékezetessé a gesztust.
Hogyan adjuk át személyesen a céges ajándékot üzleti etikett szerint?
Személyes átadáskor a figyelmes megszólítás és a természetes gesztus teremti meg a megfelelő hangulatot. Köszönjön a címzettnek, forduljon felé, és úgy nyújtsa át az ajándékot, hogy könnyen átvehesse. Szólítsa a nevén, ha biztos benne, hogyan kell helyesen kiejteni. Egy rövid, őszinte mondat, például az együttműködés megköszönése, személyesebbé teszi a pillanatot.
Az ajándék mellé adott üzenet legyen konkrét, de ne túl bizalmas. Közös projekt esetén említse meg az eredményt vagy a partner hozzájárulását. Kerülje a túlzó dicséretet és az olyan megjegyzéseket, amelyek üzleti kötelezettség benyomását kelthetik. A gesztus az elismerés kifejezéséről szól, nem a viszonzás elvárásáról.
Az átadás során ezekre figyeljen:
- Röviden mondja el, milyen alkalomból vagy milyen közös eredményért adja az ajándékot.
- Nyújtsa át úgy, hogy a címzett kényelmesen meg tudja fogni, és ne helyezze közvetlenül az asztalra a partner elé.
- Fogadja természetesen a köszönetet, majd hagyja, hogy a beszélgetés zavartalanul folytatódjon.
Több címzett esetén ügyeljen az egyenlő bánásmódra. Azonos szerepkörű partnereknek hasonló figyelmességet és azonos hangvételű üzenetet válasszon, így nem tesz köztük indokolatlan különbséget. Ha egy vezetőnek és az őt kísérő munkatársnak is szán ajándékot, mindkettőjüket külön köszöntse.
A gesztus akkor is maradjon visszafogott, ha értékes ajándékot ad át. Ne hangsúlyozza az árát, és ne kérje a címzettet arra, hogy azonnal bontsa ki. Ha mégis felbontja, figyelmesen fogadja a reakcióját, és válaszoljon röviden. Az üzleti etikett szerint az ajándékozás a kölcsönös tiszteletet fejezi ki.
Az arculathoz illő, mindennapokban használható ajándékötletekért tekintse át a céges ajándékkínálatot.
Az átadás előtt az ajándék kiválasztásakor az elszámolási szempontokat is érdemes tisztázni. A 30.000 forint értékű üzleti ajándék 1,18-szorosa után 15 százalék személyi jövedelemadót és 15,5 százalék szociális hozzájárulást kell fizetni a következő hónap 12-éig. Magyarországon az adóköteles üzleti ajándék után fizetendő személyi jövedelemadót és szociális hozzájárulási adót a tárgyhót követő hónap 12-éig kell megfizetni. Az üzleti ajándék értékének 1,18-szorosa után 15,5 százalék szociális hozzájárulási adót kell fizetni.
A munkavállalóknak vagy üzleti partnereknek szervezett, túlnyomórészt vendéglátásra vagy szabadidőprogramra irányuló magyarországi rendezvényen az ajándéktárgy értéke 2023-ban nem haladhatta meg személyenként 58.000,-Ft-ot. Az üzleti ajándék vásárlásához kapcsolódó áfa bruttó 5.000 forint alatti ajándéknál levonható, és az átadáskor nem keletkezik áfafizetési kötelezettség. A készpénz és az utalvány nem minősül elfogadható üzleti ajándéknak, ezért inkább olyan tárgyat válasszon, amely illik az alkalomhoz és a partnerhez. Az adózási és elszámolási szempontokat még az átadás előtt célszerű tisztázni, hogy a személyes gesztus zavartalan maradjon.
Creaworks
A Creaworks céges ajándékokkal segít, hogy az alkalomhoz illő, a címzett számára hasznos tárgyat válasszon, amely következetesen képviseli vállalkozása arculatát. Ha már tisztázta az ajándékozás célját és az átadás módját, keresse meg az ezekhez illő terméket.
A választékban bambusz és környezetbarát írószerek, jegyzetfüzetek és határidőnaplók, powerbankok és technológiai kiegészítők, valamint reklámruházat is szerepel. Egy partneri találkozóra más jellegű figyelmesség illik, mint egy új munkatárs fogadására szánt ajándékcsomag. A döntésnél érdemes a mindennapi használhatóságot és az arculati megjelenést együtt mérlegelni.
Ha céges ajándékot keres, vagy az alkalomhoz illő ötletekre van szüksége, vegye fel a kapcsolatot a Creaworks csapatával.
Tervezze meg a következő ajándékozási alkalmat
A következő ajándékozási alkalom lehetőséget ad arra, hogy tudatosan kifejezze, mit értékel az üzleti kapcsolatban. Már a tervezéskor gondolja végig, milyen üzenetet szeretne közvetíteni, és mi illik a címzett munkájához vagy érdeklődéséhez. Amennyiben a klasszikus tárgyi meglepetések mellett kulturális programmal vagy közös színházi esttel kedveskedne partnereinek, a Jegyvásárlás oldalán könnyen tájékozódhat az elérhető előadásokról. Az így kiválasztott figyelmesség nem pusztán jelképes gesztus: a vállalkozás értékeit is láthatóvá teszi.
Amikor azt mérlegeli, hogyan adjuk át a céges ajándékot, tekintse az alkalmat egységnek: az ajándék, a személyes üzenet és a találkozás hangulata együtt formálja a benyomást. A következő esemény előtt jegyezze fel, mi működött jól, és milyen visszajelzést adott a címzett. Ez segít, hogy a későbbi ajándékozást még inkább a kapcsolat sajátosságaihoz igazítsa.
A céges ajándékozás akkor válik hiteles üzleti gesztussá, ha figyelmesen választ, és természetesen adja át az ajándékot. Alkalmazza ezt a következő partneri találkozón is: az átgondolt döntés értéket adhat a közös munkának.
Gyakori kérdések a céges ajándékozásról
Közeleg a Karácsony: mit és milyen értékben adhatunk cégként?
Karácsonyra a partnernek üzleti ajándék, a munkavállalónak pedig megfelelő feltételekkel csekély értékű ajándék adható. A Nemzeti Jogszabálytár szerint a csekély értékű ajándék értéke nem haladhatja meg a mindenkori minimálbér 10 százalékát. Válasszon a címzettnek hasznos tárgyat, például jegyzetfüzetet vagy technológiai kiegészítőt, és az átadást kapcsolja egyértelműen az ünnepi köszönethez.
Mi történik akkor, hogyha egy céges esemény során kerül átadásra egy ajándék?
Rendezvényen az ajándéktárgy adózása az esemény céljától, körülményeitől és az ajándék értékétől függ. Meghatározott, túlnyomórészt vendéglátásra vagy szabadidőprogramra irányuló eseményen az ajándék egyes meghatározott juttatásként adózhat, ha értéke nem haladja meg a minimálbér 25 százalékát. Rögzítse az esemény jellegét, a résztvevőket és az átadott tárgyakat, mert ezek segítik a helyes besorolást.
Milyen adózási és számviteli szabályok vonatkoznak a céges ajándékokra Magyarországon?
Magyarországon az adózás alapja az ajándék jogcíme és a címzett kapcsolata a juttatóval. Egyes meghatározott juttatásnál az adóalap a bruttó érték 1,18-szorosa, amely után 15 százalék személyi jövedelemadó és 13 százalék szociális hozzájárulási adó fizetendő. Számviteli nyilvántartásban őrizze meg a beszerzési bizonylatot, és kapcsolja hozzá az átadás dátumát, címzettjét, értékét és üzleti célját.